YAPI DENETİM FATURALARINDA YILLARDIR SÜREGELEN MALİYE-MÜKELLEF İHTİLAFI VE BİR ÇÖZÜM!
07/10/2026
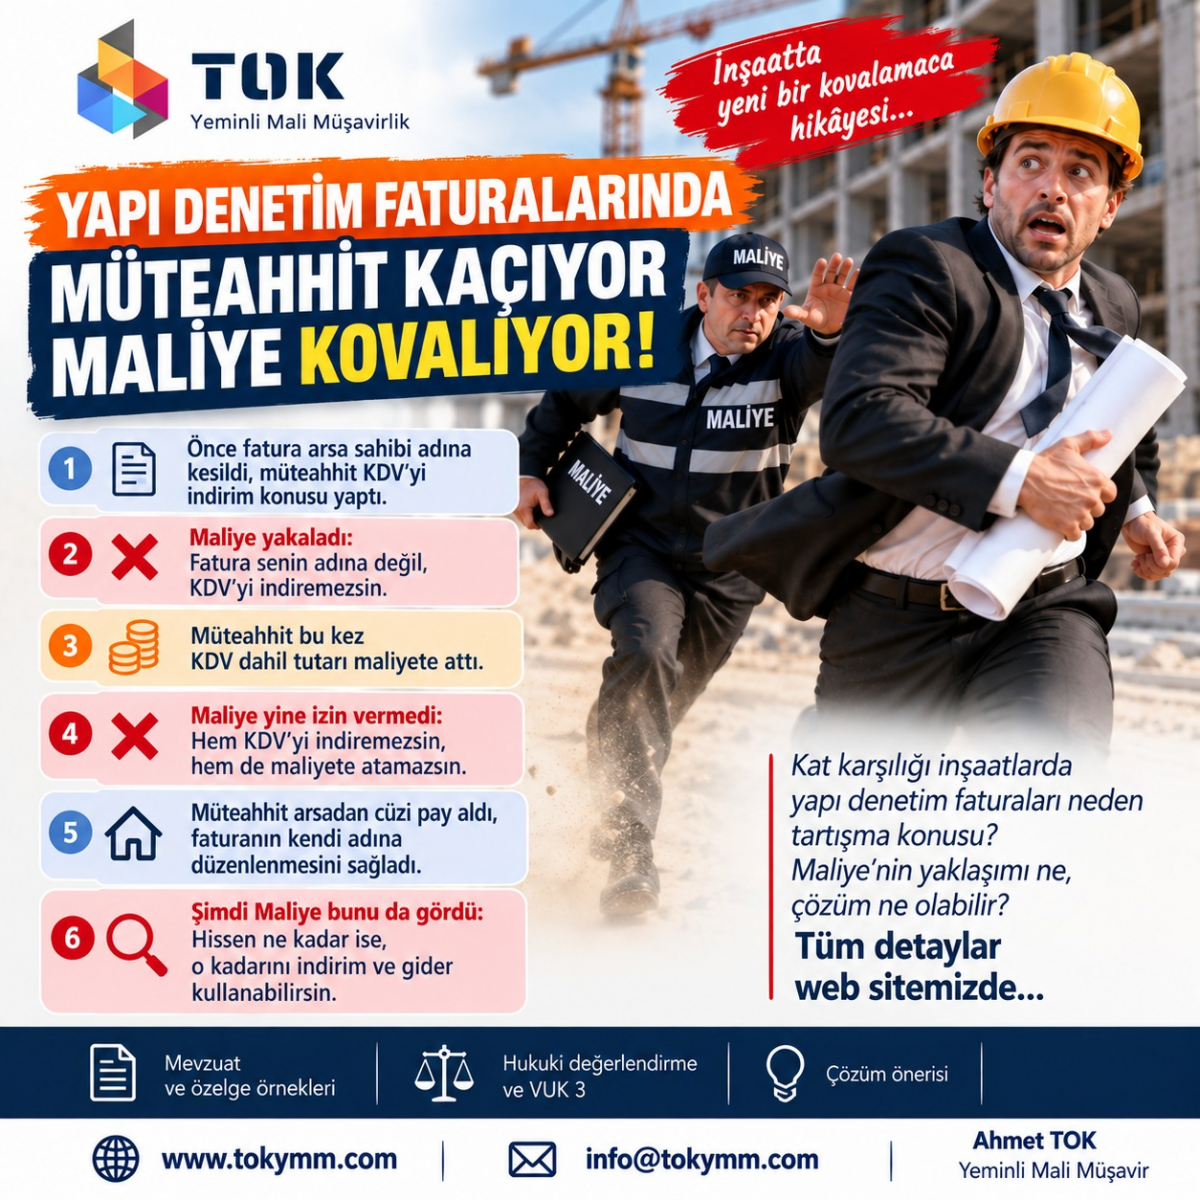
Vergi müfettişleri bu aralar geçmişe yönelik yapı denetim faturalarını irdeliyor ve mükelleflerden düzeltme ya da iade aldıysa KDV’ yi geri iade talep ediyor… Özellikle kat karşılığı yöntemle konut inşa eden mükellefler açısından konu, KDV iade incelemelerinde ve vergi incelemelerinde ciddi bir sorun haline gelmiş durumda.
Sorunun temelinde aslında oldukça basit bir durum var:
Faturayı düzenleyen ve hukuken hizmetin muhatabı olan kişi ile, faturanın bedelini fiilen ödeyen kişinin aynı olmaması.
Bu durumun temel nedeni ise vergi mevzuatından çok, 4708 sayılı Yapı Denetimi Hakkında Kanun'daki “yapı sahibi” tanımı ve yapı denetim hizmet sözleşmesinin kuruluş şekli.
4708 Sayılı Kanuna göre yapı sahibi, yapı üzerinde mülkiyet hakkına sahip olan gerçek veya tüzel kişi. Yapı denetim hizmet sözleşmesi de yapı sahibi ile yapı denetim kuruluşu arasında yapılıyor. Dolayısıyla kat karşılığı inşaatlarda, inşaatın bütün yapım yükünü ve ekonomik riskini üstlenen müteahhit çoğu zaman yapı denetim hizmetinin bedelini ödese de, arsanın maliki arsa sahibi olduğu için yapı denetim faturası onun adına düzenleniyor.
Müteahhitler yıllar içerisinde bu soruna sahada pratik bir çözüm buldu. Arsanın küçük bir bölümünü üzerlerine alarak yapı üzerinde mülkiyet hakkı sahibi oldular ve yapı denetim faturalarının kendi adlarına düzenlenmesini sağladılar. Böylece hem faturanın hem ödemenin kendi bünyelerinde toplanmasıyla KDV indirimi ve maliyet/gider konusu bakımından sorunun çözüldüğü düşünüldü.
Ancak son dönemde bu yöntem de Maliye'nin inceleme konusu haline geldi.
Özellikle sahadaki vergi incelemelerinde, “Fatura müteahhit adına düzenlenmiş olsa bile müteahhidin arsada ne kadar hissesi var?” sorusu soruluyor. Müteahhidin örneğin %1 veya %10 oranında arsa hissesi bulunması halinde, yapı denetim hizmetinin ve buna ilişkin KDV'nin tamamından değil, yalnızca kendi hissesi oranında yararlanabileceği yönünde değerlendirmelerle karşılaşılabiliyor.
İstanbul Vergi Dairesi Başkanlığının 27.01.2020 tarih ve 39044742-130[Özelge]-E.97769 sayılı özelgesi de bu tartışmanın dayanaklarından biri. Söz konusu özelgede, arsada %6 hissesi bulunan şirket açısından kendi hissesine isabet eden yapı denetim hizmetine ilişkin KDV'nin indirim konusu yapılabileceği yönünde görüş verilmiş.
Bunun sonucunda mükellefler açısından sorun başka bir noktaya taşınmış oldu:
Önce fatura arsa sahibi adına düzenleniyordu, KDV indirimi reddediliyordu.
Sonra müteahhit arsadan pay aldı, fatura kendi adına düzenlendi.
Şimdi ise “Fatura senin adına olsa bile, arsadaki hissen kadar yararlanabilirsin.” deniliyor.
Üstelik bu değerlendirmeler yalnızca cari dönem işlemleri açısından değil, bazı durumlarda geçmiş dönem kayıtları ve daha önce indirim konusu yapılmış KDV'ler bakımından da mükelleflerin karşısına çıkabiliyor.
HALBUKİ MALİYENİN BU KONUDAKİ İLK ÖZELGESİ BUGÜNKÜ UYGULAMALARININ TAM ZIDDI
Ankara VDB’nın 10.07.2006 tarihli B.07.1.GİB.4.06.16.01 sayılı özelgesinde, yapı denetim bedelinin yapı sahibi tarafından ödenmesi gerektiği için belgelerin yapı sahibi adına düzenlenmesinin mevzuatın sonucu olduğu kabul edilirken; Vergi Usul Kanunu’nun 3. maddesine atıf yapılarak ödemenin müteahhit tarafından yapıldığının sözleşme veya banka dekontu ile tevsik edilmesi halinde, söz konusu ödemenin ticari kazancın tespitinde gider olarak dikkate alınabileceği belirtiliyor.
Yani bizim de katıldığımız ve doğru bulduğumuz bu görüş meselenin sadece “fatura kimin adına?” sorusundan ibaret olmadığını vurguluyor.
Ödemenin kim tarafından yapıldığı, ekonomik yükün kime ait olduğu, giderin hangi ticari faaliyet nedeniyle ortaya çıktığı ve işlemin gerçek mahiyetinin ne olduğu da önem taşıyor.
4708 SAYILI KANUNUN 5'İNCİ MADDESİNE EKLENECEK BASİT BİR HÜKÜMLE YILLARDIR KANAYAN BU YARA TEDAVİ EDİLEBİLİR.
Mevcut düzenleme:
“Yapı denetim hizmet sözleşmeleri, yapı sahipleri ile Bakanlıkça yayımlanacak usul ve esaslara göre elektronik ortamda belirlenen yapı denetim kuruluşları arasında akdedilir.”
Kat karşılığı inşaatlara ilişkin kısa bir hüküm eklenerek düzenleme örneğin şu hale getirilebilir:
“Yapı denetim hizmet sözleşmeleri, yapı sahipleri ile (kat karşılığı inşaatlarda, yapı denetim hizmetleri bakımından inşaat yapım işini üstlenen müteahhit de yapı sahibi sayılır) Bakanlıkça yayımlanacak usul ve esaslara göre elektronik ortamda belirlenen yapı denetim kuruluşları arasında akdedilir.”
Bu düzenlemeyle kat karşılığı inşaatlarda;
✔ Müteahhit yapı denetim sözleşmesinin doğrudan tarafı olur.
✔ Yapı denetim faturası doğrudan müteahhit adına düzenlenebilir.
✔ Müteahhidin sırf fatura alabilmek amacıyla arsadan sembolik pay edinmesine gerek kalmaz.
✔ Faturanın kimin adına düzenleneceği tartışması büyük ölçüde sona erer.
✔ KDV indirimi ve gider/maliyet açısından belge düzeni ile ekonomik gerçeklik birbirine yaklaşır.
✔ KDV iade dosyalarında yıllardır yaşanan önemli bir ihtilaf alanı ortadan kaldırılabilir.
Ahmet TOK
Yeminli Mali Müşavir