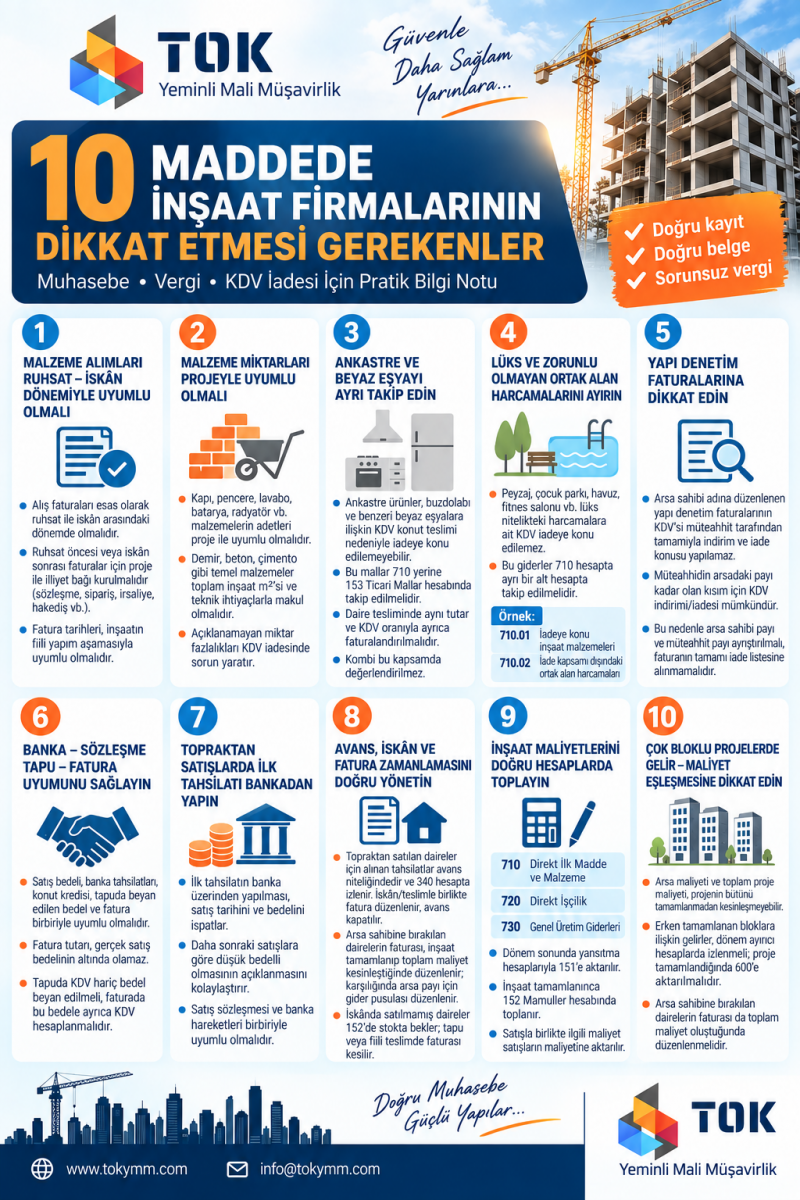
10 MADDEDE KONUT İNŞAAT FİRMALARININ DİKKAT ETMESİ GEREKENLER
Muhasebe • Vergi • KDV İadesi İçin Pratik Bilgi Notu
İnşaat sektöründe sağlıklı bir muhasebe ve vergi sistemi için ruhsat, proje, alış faturaları, banka hareketleri, tapu, satış faturaları ve iskân sürecinin birbiriyle uyumlu olması gerekir. Özellikle KDV iadesi talep edilecek projelerde bu düzenin inşaatın başlangıcından itibaren kurulması önemlidir.
1. MALZEME ALIMLARI RUHSAT–İSKÂN DÖNEMİYLE UYUMLU OLMALI
İnşaata ilişkin malzeme ve hizmet alımları esas olarak yapı ruhsatı ile iskân arasındaki dönemde gerçekleştirilmelidir.
Ruhsat öncesi veya iskân sonrası tarihli faturaların projeyle illiyet bağı; sözleşme, sipariş, irsaliye, hakediş ve benzeri belgelerle kurulabilmelidir.
Fatura tarihleri de inşaatın fiili yapım aşamasıyla uyumlu olmalıdır. Henüz kaba inşaat aşamasındaki bir projede son aşamada kullanılacak malzemelerin yüksek miktarda alınması izaha ihtiyaç doğurabilir.
2. MALZEME MİKTARLARI PROJEYLE UYUMLU OLMALI
Adetle takip edilebilen kapı, pencere, lavabo, batarya, radyatör vb. malzemelerin faturalardaki miktarları, projede fiilen kullanılması gereken miktarlarla uyumlu olmalıdır.
Demir, beton, çimento gibi temel yapı malzemeleri ise toplam inşaat alanı, proje özellikleri ve teknik ihtiyaçlarla makul ölçüde uyumlu olmalıdır.
Özellikle KDV iadesinde yalnız faturanın varlığı değil, malzemenin miktar ve kullanım bakımından projeyle uyumu da önemlidir.
3. ANKASTRE VE BEYAZ EŞYAYI AYRI TAKİP EDİN
Dairelere takılan ankastre ürünler, buzdolabı ve benzeri beyaz eşyalara ilişkin KDV'nin konut tesliminden doğan KDV iadesine konu edilemediği durumlarda bu mallar inşaat malzemelerinden ayrılmalıdır.
Bu malların 710 yerine 153 Ticari Mallar hesabında takip edilmesi; daire tesliminde ise aynı tutar ve tabi olduğu KDV oranıyla ayrıca çıkışının yapılması uygun olacaktır.
Böylece iadeye konu edilemeyecek KDV'nin konutun yüklenilen KDV hesabına karışması önlenir.
Aspiratör, kombi, cam balkon, mutfak ve vestiyerin KDV si ise iade olarak alınabilmektedir. Maliyenin uygulaması bu şekildeidr.
4. LÜKS VE ZORUNLU OLMAYAN ORTAK ALAN HARCAMALARINI AYIRIN
Peyzaj, çocuk parkı, havuz, fitnes salonu ve benzeri zorunlu olmayan veya lüks nitelikteki ortak alan harcamalarına ilişkin KDV'nin iadeye konu edilemediği için, bu harcamalar diğer inşaat maliyetlerinden ayrı takip edilmelidir.
Bu giderlerin 710 hesap altında ayrı bir alt hesapta izlenmesi, KDV iade dosyasının hazırlanmasını önemli ölçüde kolaylaştıracaktır.
Örnek:
710.01 – İadeye Konu İnşaat Malzemeleri
710.02 – İade Kapsamı Dışındaki Ortak Alan Harcamaları
5. YAPI DENETİM FATURALARINA ÖZELLİKLE DİKKAT EDİN
Kat karşılığı inşaatlarda arsa sahibi adına düzenlenen yapı denetim faturalarının KDV'si müteahhit açısından ayrıca değerlendirilmelidir. Maliye, arsa sahibi adına düzenlenen ancak müteahhit tarafından ödenen yapı denetim faturalarının bırakın KDV sinin indirim ve iadesini, gider ya da maliyet olarak da düşülmesini eleştirmektedir.
Ancak istikrar kazanmış yargı kararları olduğu için KDV dahil tutar üzerinden giderleştirilebilir.
Bunun dışında son zamanlarda fatura müteahhit adına düzenlenmiş olsa bile Maliye tarafından yapılan denetimlerde müteahhidin arsadaki payı sorgulanıyor ve eğer hisseli ise hissesine isabet eden oran kadar KDV nin indirim ve iadesine müsaade ediyor.
Bu nedenle yapı denetim faturalarında arsa sahibi payı ile müteahhit payı ayrıştırılmalı, KDV iade listesine doğrudan faturanın tamamı alınmamalıdır.
6. BANKA – SÖZLEŞME – TAPU – FATURA UYUMUNU SAĞLAYIN
Gayrimenkul satışında;
Sözleşme → Banka → Tapu → Fatura
zinciri birbirini doğrulamalıdır.
Bankadan yapılan tahsilatlar, kullanılan konut kredisi, tapuda beyan edilen bedel ve satış faturası arasında açıklanamayan fark bulunmamalıdır.
Tapuda beyanın KDV hariç bedel üzerinden yapılması gerektiği unutulmamalı, faturada bu bedele ayrıca KDV hesaplanmalıdır.
7. TOPRAKTAN SATIŞLARDA İLK TAHSİLATI BANKADAN YAPIN
Özellikle topraktan ve inşaatın erken aşamalarında yapılan satışlarda ilk tahsilat mutlaka banka üzerinden yapılmalıdır.
Böylece dairenin hangi tarihte ve hangi bedelle satıldığı kolaylıkla ispatlanabilir. Bu durum, özellikle daha sonraki dönemlerde fiyatların yükselmesi halinde, topraktan satılan dairelerin neden daha düşük bedelli olduğunun açıklanması açısından önemlidir.
Satış sözleşmesi ile banka tahsilatlarının birbiriyle uyumlu olmasına dikkat edilmelidir.
8. FATURANIN DÜZENLENME TARİHİNE DİKKAT EDİN!
Topraktan satılan daireler için inşaat devam ederken alınan paralar avans niteliğindedir ve 340 Alınan Sipariş Avansları hesabında izlenir. İskân/teslimle birlikte fatura düzenlenir ve avans kapatılır.
İskan belli nedenlerle (SGK ya olan borcun ödenmemesi, iskana engel eksikliklerin ortaya çıkması vb) uzun süre bekleyecekse fatura düzenlemesi için daha fazla beklenmez ve fiili teslim de yani oturum da başlamış ise faturalar düzenlenir.
Arsa sahibine bırakılan dairelerin faturası, inşaat tamamlanıp toplam maliyet kesinleştiğinde düzenlenir; karşılığında müteahhide kalan dairelere ait arsa payı düzenlenecek gider pusulasıyla, maliyete alınır.
İskân tarihinde henüz satılmamış daireler ise 152 Mamuller hesabında stokta bekler; tapu devri veya fiili teslimden hangisi önce gerçekleşirse o aşamada faturası düzenlenir.
9. İNŞAAT MALİYETLERİNİ DOĞRU HESAPLARDA TOPLAYIN
İnşaat maliyetleri proje bazında takip edilmelidir:
- 710 Direkt İlk Madde ve Malzeme: İnşaatta kullanılan doğrudan malzemeler
- 720 Direkt İşçilik: Doğrudan inşaat işçilikleri
- 730 Genel Üretim Giderleri: Yapı denetim, şantiye elektriği, belediye harçları ve diğer genel üretim giderleri
Dönem sonunda 710, 720 ve 730 hesaplarında biriken maliyetler yansıtma hesaplarıyla 151 Yarı Mamuller – Üretim hesabına aktarılır.
İnşaat tamamlandığında 151 → 152 Mamuller, satış gerçekleştiğinde ise satılan bağımsız bölüme isabet eden maliyet ilgili satışların maliyeti hesabına aktarılır.
10. ÇOK BLOKLU KAT KARŞILIĞI PROJELERDE GELİR–MALİYET EŞLEŞMESİNE DİKKAT EDİN
Birden fazla bloktan oluşan kat karşılığı projelerde arsa maliyeti ve toplam proje maliyeti projenin bütünü tamamlanmadan kesinleşmeyebilir.
Blokların farklı tarihlerde iskân alması halinde, erken tamamlanan bloklara ilişkin gelirlerin doğrudan sonuç hesaplarına aktarılması gelir–maliyet eşleşmesini bozabilir.
Bu nedenle gerekli durumlarda erken tamamlanan bloklara ilişkin gelirler dönem ayırıcı hesaplarda izlenmeli; projenin tamamı bitip toplam maliyet kesinleştiğinde 600 Yurtiçi Satışlar hesabına aktarılmalıdır.
Arsa sahibine bırakılan bağımsız bölümlerin faturası ve bunların karşılığında oluşacak arsa maliyeti de projenin toplam maliyeti kesinleştiğinde dikkate alınmalıdır.
KDV İADESİNDE TEMEL KURAL
KDV iadesinde yalnızca “Fatura var mı?” sorusuna cevap vermek yeterli değildir.
“Bu mal veya hizmet bu projeye mi ait, bu tarihte alınması makul mü, miktarı projeyle uyumlu mu ve KDV'si iadeye konu edilebilir mi?” sorularının da cevaplanabilmesi gerekir.
Bu nedenle daha proje başlangıcında;
Ruhsat → Proje → Sözleşme → Fatura → İrsaliye/Hakediş → Banka → Tapu → Teslim → İskân → Muhasebe
zinciri kurulmalı; KDV iadesine konu edilemeyecek harcamalar ise muhasebe kayıtlarında baştan ayrı takip edilmelidir.
Ahmet TOK
Yeminli Mali Müşavir
www.tokymm.com | info@tokymm.com